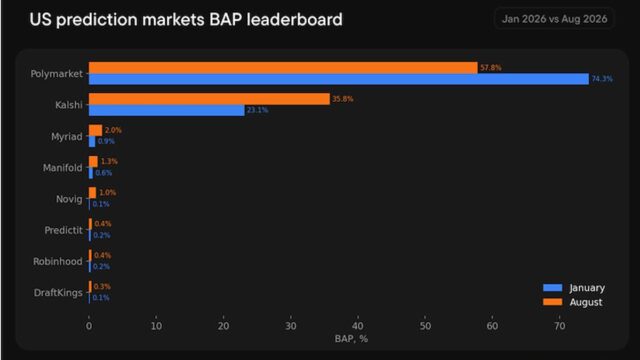
Недавние данные от Blask показывают заметное различие между видимостью бренда и торговой активностью в секторе предсказательных рынков. Несмотря на значительное увеличение объема торгов Kalshi, Polymarket по-прежнему привлекает больше внимания в брендовых поисках.
Анализ Blask, который отслеживал интерес к предсказательным рынкам с января по август 2026 года, показывает, что Polymarket сохранял наибольшую долю брендового поискового спроса, определяемую метрикой Общей Мощи Бренда (BAP). Однако Kalshi сделала впечатляющие шаги к сокращению этого разрыва.
На протяжении этого периода Polymarket испытал снижение BAP, упав с 74.3% до 57.8%, что составило потерю в 16.56 процентных пункта. В то же время Kalshi увеличила свой BAP с 23.1% до 35.8%, получив 12.7 пункта. В целом, совокупная доля двух компаний снизилась с 97.4% до 93.6%. Примечательно, что среди меньших конкурентов Novig показал наибольший рост в Индексе Blask, увеличившись на 64.9% с января по июль.
При анализе объемов торгов цифры показывают совершенно другую картину. В августе Kalshi зафиксировала колоссальные 37.17 миллиарда долларов в объеме торгов, в то время как Polymarket и Polymarket US вместе составили лишь 8.16 миллиарда долларов, согласно данным The Block.
Blask подчеркивает, что эти контрастные цифры подчеркивают различные измеряемые метрики. Метрика BAP отражает долю брендового поискового интереса — фактически, сколько людей ищут бренд, а не объем согласованных сделок или номинальные суммы. Согласно Blask, преимущество Polymarket в значительной степени обусловлено его признанием бренда, что привлекает больше внимания к поискам на пользователя, даже когда Kalshi получает большую долю фактического объема торгов.
Как выразился Blask: “Объем торгов — это метрика ликвидности/исполнения; BAP — это метрика внимания.”
Индекс Blask сосредоточен на брендовой поисковой активности, а не на транзакциях, пользователях или доходах. Компания использует географически помеченные данные поиска вместе с контекстуальной фильтрацией, чтобы изолировать поиски, связанные с ставками или торговлей, исключая нерелевантные запросы. Таким образом, метрика BAP измеряет, как спрос на поиски делится между соперничающими брендами.
Это различие имеет критическое значение при оценке роста Kalshi. Во время Чемпионата мира BAP Kalshi увеличился с 18% в мае до 29% в июне и 36% в июле. В то же время BAP Polymarket снизился с 80% до 69%, а затем до 61%. К августу BAP Kalshi достиг 35.8%, что указывает на сокращение разрыва с Polymarket, который по-прежнему лидирует, но с меньшим преимуществом по сравнению с началом года.
Рост Kalshi не является просто результатом потери доли Polymarket. Индекс Blask увеличился на 22.8% с января по июль, даже когда общий сегмент предсказательных рынков сократился на 22%, что указывает на то, что Kalshi успешно привлекает больше брендового поискового интереса даже на фоне охлаждения более широкого рынка.
Для операторов с несколькими продуктами Blask также уточняет, что он изолирует поиски, непосредственно связанные с предсказательными рынками. Это помогает объяснить, почему такие бренды, как DraftKings и FanDuel, имеют значительное признание в спортивных ставках, но показывают низкий BAP в предсказательных рынках.
В отличие от этого, Kalshi и Polymarket действуют исключительно в пространстве предсказательных рынков, поэтому все их брендовые поиски имеют значение. Данные подчеркивают, что рекордные объемы торгов не обязательно коррелируют с рекордным спросом на поиски, как это было во время Чемпионата мира, когда Kalshi зафиксировала около 27 миллиардов долларов в объеме торгов, хотя оценки могут варьироваться в зависимости от учитываемой активности.